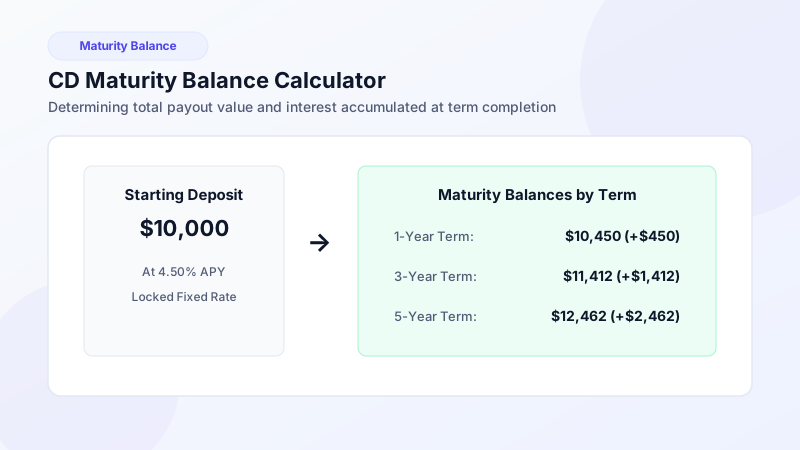
Калькулятор Окончания Срока Депозита: Расчет Баланса при Выплате
Рассчитайте точный баланс депозита к окончанию срока с учетом сложных процентов и оцените варианты пролонгации.
Рассчитайте сумму начисленных процентов и итоговый баланс депозита. Введите сумму вклада, ставку APY, срок и частоту капитализации для расчета доходности.
Депозитный калькулятор — это финансовый инструмент, рассчитывающий сумму процентов и итоговый капитал по вкладу или депозитному сертификату (CD) с учетом сложных процентов.
Калькулятор применяет классическую формулу сложных процентов для вычисления будущей стоимости вклада.
Click or tap any variable to see what it means
Более частая капитализация повышает эффективную годовую доходность. Вклад на $10,000 под 5% с ежедневным начислением приносит на $2.09 в год больше, чем с ежегодным.
Рассчитайте прибыль по вкладу за 3 простых шага. Итоговый баланс, проценты и график динамики отображаются сразу после нажатия кнопки 'Рассчитать'.
Укажите начальную сумму и годовую процентную ставку (APY), предложенную банком.
Выберите срок в месяцах или годах, а также периодичность начисления процентов.
Нажмите 'Рассчитать', чтобы увидеть заработанные проценты, итоговый капитал и график.
Пять главных параметров определяют величину процентного дохода по банковскому депозиту.
Более высокая ставка гарантирует больший доход. Разница в 0.25% на $10,000 дает $25 в год.
Ежедневное начисление выгоднее ежемесячного, а ежемесячное — ежегодного.
Долгосрочные вклады на 3–5 лет обычно предлагают ставки выше краткосрочных.
Крупные суммы (от $100,000) в ряде банков могут рассчитывать на премиальные ставки.
Закрытие вклада раньше срока обычно ведет к потере процентов за 3–12 месяцев.
Сумма процентов за 5 лет в зависимости от капитализации
Оцените реальную доходность вкладов при ставке 5.00% годовых с ежемесячной капитализацией.
10 специализированных калькуляторов для точного расчета доходности, сравнения капитализации и индивидуальных сроков размещения.
Рассчитайте точную сумму процентов по депозиту при любой ставке, сроке и периодичности начисления.
Определите итоговую сумму депозита на дату окончания срока для планирования продления или снятия.
Переведите номинальную ставку в эффективную доходность APY с учетом капитализации процентов.
Узнайте, как капитализация ускоряет рост сбережений, и сравните ежедневное, ежемесячное и ежеквартальное начисление.
Рассчитайте доходность по формуле простых процентов и сравните ее с вариантами капитализации.
Рассчитайте доходность депозита с 365 начислениями в год — максимально выгодный вариант.
Оцените прибыль с ежемесячной капитализацией — стандарт большинства банков.
Рассчитайте проценты по депозиту с 4 начислениями в год.
Введите точное количество дней (30, 90, 180 или любое другое) для расчета до копейки.
Разделите доход по вкладу на помесячные интервалы для отслеживания динамики накоплений.
Проценты рассчитываются по формуле сложных процентов A = P × (1 + r/n)^(n×t), где P — сумма вклада, r — годовая ставка, n — частота капитализации, а t — срок в годах.
Вклад на $10,000 под 5.00% APY с ежемесячной капитализацией приносит около $512 за 1 год и порядка $2,834 за 5 лет.
Вклад на $100,000 под 5.00% APY с ежемесячной капитализацией дает около $5,116 за 1 год и около $28,336 за 5 лет.
Большинство вкладов предлагают ежемесячную или ежедневную капитализацию; ежедневная приносит чуть больше за счет более раннего начисления процентов на проценты.
Экспертные рекомендации, формулы сложных процентов и практические стратегии для максимальной доходности ваших депозитов.
Рассчитайте точный баланс депозита к окончанию срока с учетом сложных процентов и оцените варианты пролонгации.
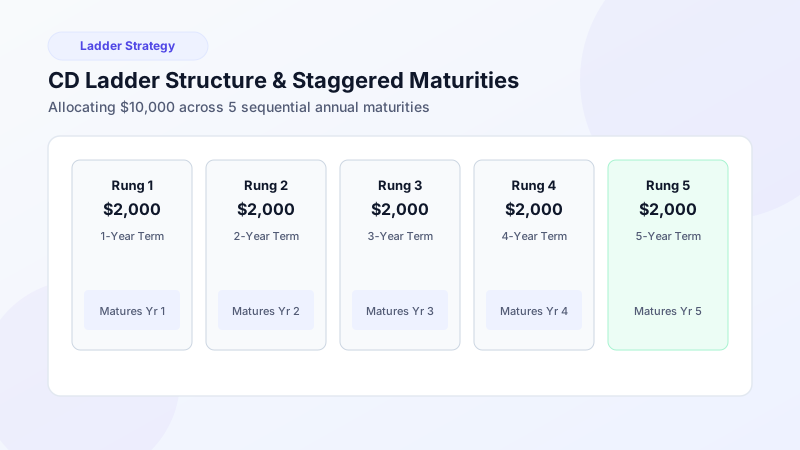
Узнайте, как составить депозитную лестницу с распределенными сроками для фиксации высоких ставок при регулярной ликвидности.
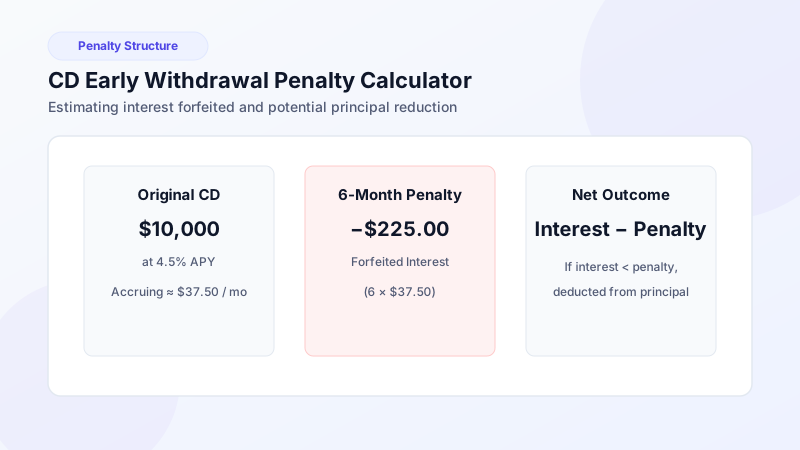
Узнайте, как банки рассчитывают штрафы за досрочное расторжение вклада, сколько месяцев процентов удерживается и теряется ли тело вклада.