CD 계산기
양도성예금증서(CD) 및 정기예금의 총 이자 수익과 만기 수령액을 손쉽게 계산해 보세요.
예상 이자 수익
만기 수령액 $10,511.62
총 수령 이자 $511.62
- 초기 예치금
- $10,000.00
- 연간 실효 수익률 (APY)
- 5.00%
- 예치 기간
- 12 months
- 복리 주기
- Monthly
CD 계산기란?
CD 계산기는 정기예금 계좌에 일정 금액을 예치했을 때 만기 시점에 발생하는 복리 이자와 최종 원리금을 산출하는 재무 도구입니다.
입력 정보
- Deposit Amount
- APY Rate
- Term Length
- Compounding
계산 엔진 A = P × (1 + r/n)n×t
결과 확인
- Interest Earned
- Final Balance
- Growth Chart
Key Benefits of Using a CD Calculator
- 예치 전에 다양한 금리(APY)와 기간에 따른 이자 수익을 비교
- 일, 월, 분기, 연 복리에 따른 실질 수익금 파악
- 1,000달러부터 500,000달러까지 저축 계획 수립
- 유동성 필요에 따라 최적의 만기 기간 선택
이자 계산 공식
표준 복리 공식을 사용하여 만기 시점의 가치를 정확하게 계산합니다.
A = P × ( 1 + r / n ) n × t
Click or tap any variable to see what it means
Example:
- A 최종 만기 수령액
- 원금과 누적된 총 복리 이자의 합계입니다.
- P 초기 예치 원금
- 계좌 개설 시점에 예치한 금액입니다.
- r 연간 이자율
- 소수로 표시한 연이율입니다 (5% = 0.05).
- n 복리 주기 횟수
- 연간 이자가 재투자되는 횟수입니다.
- t 예치 기간(년)
- 예치 기간을 연 단위로 환산한 수치입니다.
복리 주기가 짧을수록 실효 수익률(EAY)이 증가합니다.
CD 계산기 사용 방법
단 3단계로 손쉽게 만기 이자를 확인하세요. '계산하기'를 누르면 즉시 결과가 도출됩니다.
1
예치 금액 및 금리 입력
초기 투자 원금과 은행에서 제공하는 APY 금리를 입력합니다.
2
기간 및 복리 선택
개월 또는 년 단위 기간과 복리 계산 주기를 지정합니다.
3
결과 및 성장 그래프 확인
총 수령 이자, 만기 금액 및 시각적 성장 차트를 확인합니다.
CD 수익률을 결정하는 5가지 요인
예금 증서의 이자 수익을 좌우하는 핵심 요소들을 점검해 보세요.
1
APY 이자율
높은 APY는 동일 원금에서 더 많은 이자 수익을 직접 가져옵니다.
2
복리 계산 주기
일 복리와 월 복리가 연 복리보다 높은 누적 수익을 형성합니다.
3
만기 기간
3~5년의 장기 상품이 단기 상품보다 높은 금리를 제시하는 편입니다.
4
원금 규모
거액 예금은 일부 금융사에서 우대 금리를 적용받을 수 있습니다.
5
중도 해지 수수료
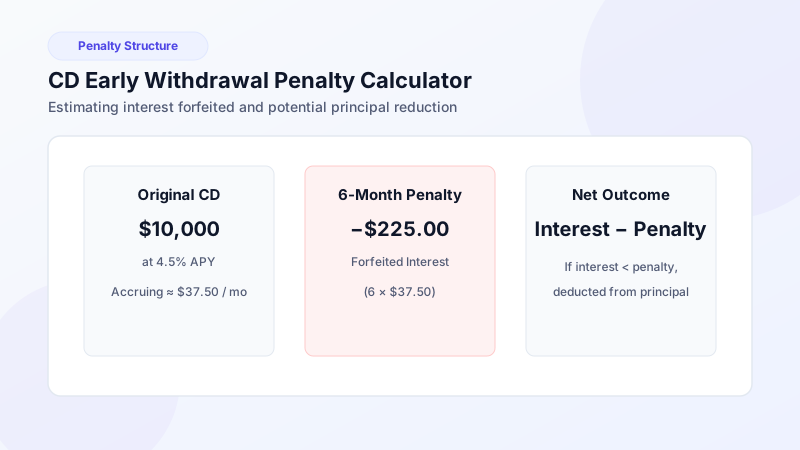
만기 전 해지 시 수개월 치의 이자 손실이 발생할 수 있습니다.
10,000달러에 대한 복리 주기별 영향 (5년, 5% APY)
복리 주기에 따른 5년 후 누적 이자 비교
실제 CD 계산 예시
월 복리 5.00% 적용 시 대표적인 예치금액별 예상 수령액입니다.
10,000달러 CD — 1년
- Initial Deposit
- $10,000
- APY
- 5.00%
- Term
- 1년
- Compounding
- 월 복리
Interest Earned $511.62
Final Balance $10,511.62
10,000달러 CD — 5년
- Initial Deposit
- $10,000
- APY
- 5.00%
- Term
- 5년
- Compounding
- 월 복리
Interest Earned $2,833.59
Final Balance $12,833.59
100,000달러 CD — 1년
- Initial Deposit
- $100,000
- APY
- 5.00%
- Term
- 1년
- Compounding
- 월 복리
Interest Earned $5,116.19
Final Balance $105,116.19
100,000달러 CD — 5년
- Initial Deposit
- $100,000
- APY
- 5.00%
- Term
- 5년
- Compounding
- 월 복리
Interest Earned $28,335.87
Final Balance $128,335.87
무료 정기예금(CD) 계산기 도구
정밀한 수익률 예측, 복리 주기 비교, 맞춤형 투자 기간을 지원하는 10가지 정기예금 전문 계산기.
이자
모든 금리, 기간, 복리 조건에서 발생하는 정기예금의 정확한 이자 금액을 계산합니다.
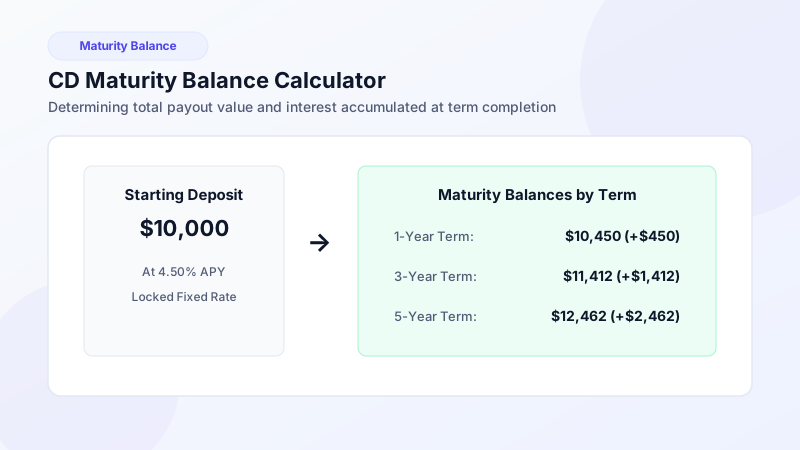
만기 수령액
만기일의 총 수령액을 예측하고 재예치 또는 인출 계획을 수립하세요.
실효수익률(APY)
복리 주기를 반영하여 명목금리(APR)를 실효수익률(APY)로 변환해 예금 상품을 비교합니다.
복리 이자
복리 효과가 자산 성장을 가속화하는 방식을 확인하고 일별, 월별, 분기별 주기를 비교합니다.
단리 이자
단리 공식(I = P × r × t)을 통해 수익을 계산하고 복리 상품과 비교해보세요.
일복리
연 365회 복리가 적용되는 가장 높은 수익률의 복리 스케줄로 수익을 계산합니다.
월복리
대부분의 금융기관에서 채택하는 표준 월복리 조건으로 예금 수익을 산출합니다.
분기복리
연 4회 이자가 계산되는 분기별 복리 수익을 확인합니다.
일수 지정
30일, 90일, 180일 등 정확한 예치 일수를 입력하여 원 단위까지 정밀하게 계산합니다.
월별
예금 수익을 월 단위로 세분화하여 매월 불어나는 이자 증가세를 추적합니다.
자주 묻는 질문 (FAQ)
CD 이자는 어떻게 계산되나요?
CD 이자는 복리 공식 A = P × (1 + r/n)^(n×t)를 사용하여 계산됩니다. P는 원금, r은 연이율, n은 복리 횟수, t는 기간(년)입니다.
10,000달러를 예치하면 이자가 얼마인가요?
월 복리 5.00% APY 조건에서 10,000달러는 1년 후 약 512달러, 5년 후 약 2,834달러의 이자를 얻습니다.
100,000달러를 예치하면 이자가 얼마인가요?
월 복리 5.00% APY 조건에서 100,000달러는 1년 후 약 5,116달러, 5년 후 약 28,336달러의 수익을 발생시킵니다.
이자는 매월 복리로 붙나요?
대부분의 금융기관은 월 복리 또는 일 복리를 적용하며, 일 복리가 복리 효과로 인해 수령액이 약간 더 높습니다.
인기 금융 가이드 및 자산 관리 전략
정기예금 수익률을 극대화하고 안정적인 현금 흐름을 만드는 전문가 팁과 복리 계산 튜토리얼을 확인하세요.
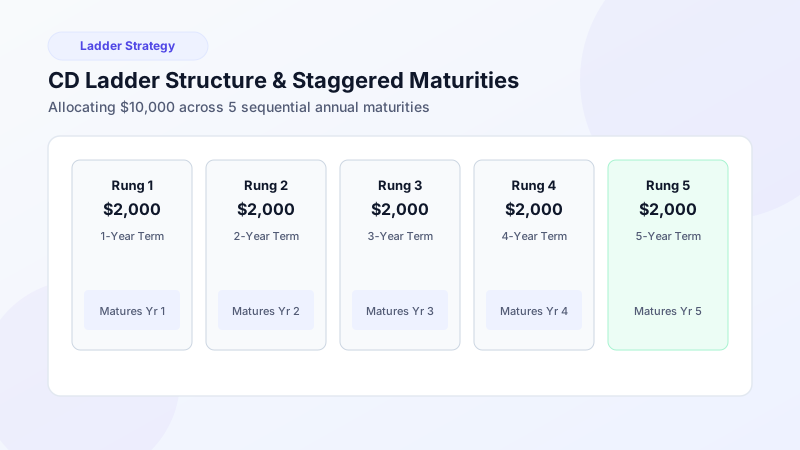
예금 사다리(Ladder) 계산기: 유동성과 고금리를 동시에 잡는 포트폴리오
만기를 분산하여 높은 장기 금리를 누리면서 매년 정기적인 현금 유동성을 확보하는 사다리 투자 전략을 소개합니다.