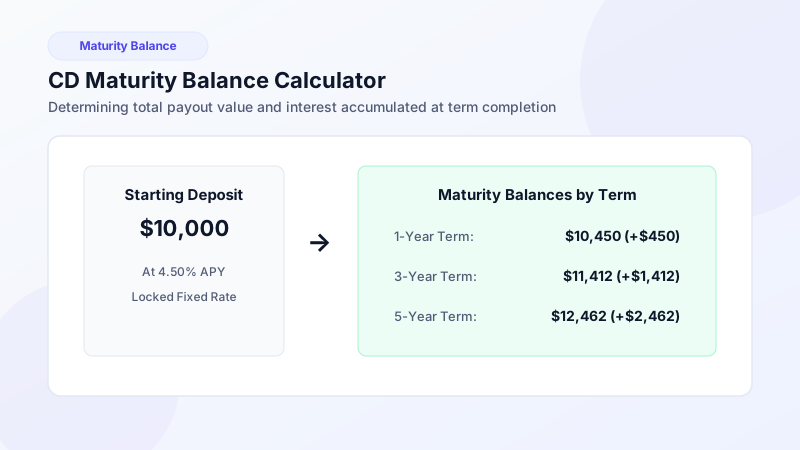
Calcolatore Scadenza CD: Come Calcolare il Saldo al Termine del Periodo
Calcola l'esatto saldo alla scadenza del tuo certificato di deposito con le formule dell'interesse composto e valuta le opzioni di rinnovo.
Stima gli interessi guadagnati e il saldo finale su un conto di deposito vincolato. Inserisci importo, tasso APY, durata e capitalizzazione per calcolare i tuoi rendimenti.
Un calcolatore di CD è uno strumento finanziario che calcola il totale degli interessi maturati e il saldo finale di un certificato di deposito. Utilizza l'interesse composto per illustrare la crescita del capitale in un arco temporale fisso.
Il calcolatore applica la formula standard dell'interesse composto per determinare il saldo finale a scadenza.
Click or tap any variable to see what it means
Una capitalizzazione più frequente aumenta il rendimento annuo effettivo. Un CD da 10.000 $ al 5% frutta 2,09 $ in più all'anno con capitalizzazione giornaliera rispetto a quella annuale.
Calcola il rendimento del tuo certificato in 3 semplici passaggi. I risultati e il grafico di crescita si aggiornano all'istante cliccando su Calcola.
Digita il capitale iniziale e il tasso APY offerto dalla tua banca.
Scegli la durata in mesi o anni e la periodicità della capitalizzazione.
Clicca su Calcola per consultare interessi totali, montante finale e grafico interattivo.
Cinque elementi chiave determinano l'entità degli interessi maturati da un certificato di deposito.
Un tasso più alto genera direttamente più guadagno. Lo 0,25% su 10.000 $ equivale a 25 $ in più ogni anno.
La capitalizzazione giornaliera rende più di quella mensile o annuale.
Vincoli da 3 a 5 anni offrono generalmente tassi superiori rispetto a scadenze brevi.
Depositi cospicui (sopra i 100.000 $) beneficiano talvolta di condizioni esclusive.
Il riscatto prima del termine comporta la perdita di diversi mesi di interesse maturato.
Interessi guadagnati dopo 5 anni per frequenza di capitalizzazione
Scopri quanto fruttano i depositi vincolati a tassi correnti con capitalizzazione mensile.
10 calcolatori specializzati per certificati di deposito progettati per previsioni di rendimento, confronto dell'interesse composto e scadenze su misura.
Calcola l'importo esatto degli interessi maturati da un certificato di deposito a qualsiasi tasso e durata.
Calcola il valore complessivo del CD alla data di scadenza e pianifica rinnovi o prelievi.
Converti il tasso annuo nominale (APR) nel tasso annuo effettivo (APY) in base alla capitalizzazione.
Scopri come l'interesse composto accelera i guadagni e confronta capitalizzazioni giornaliere, mensili e trimestrali.
Calcola i rendimenti con la formula dell'interesse semplice e confrontali con il regime composto.
Calcola il rendimento con 365 capitalizzazioni annue — la formula a più alto rendimento.
Stima i guadagni con capitalizzazione mensile, lo standard adottato dalla maggior parte delle banche.
Calcola gli interessi del CD con 4 accrediti all'anno (capitalizzazione trimestrale).
Inserisci un numero preciso di giorni (30, 90, 180 o personalizzato) per una stima al centesimo.
Suddividi i rendimenti in intervalli mensili per monitorare la crescita mese per mese.
L'interesse del CD si calcola con la formula dell'interesse composto A = P × (1 + r/n)^(n×t), dove P è il deposito, r il tasso annuale, n la frequenza e t gli anni.
Un CD da 10.000 $ al 5,00% APY con capitalizzazione mensile frutta circa 512 $ in un anno e circa 2.834 $ in cinque anni.
Un CD da 100.000 $ al 5,00% APY con capitalizzazione mensile produce circa 5.116 $ in un anno e circa 28.336 $ in cinque anni.
La maggior parte dei CD applica la capitalizzazione giornaliera o mensile; quella giornaliera rende leggermente di più perché gli interessi maturano prima.
Approfondimenti di esperti, tutorial sull'interesse composto e strategie pratiche per massimizzare il rendimento dei tuoi certificati di deposito.
Calcola l'esatto saldo alla scadenza del tuo certificato di deposito con le formule dell'interesse composto e valuta le opzioni di rinnovo.
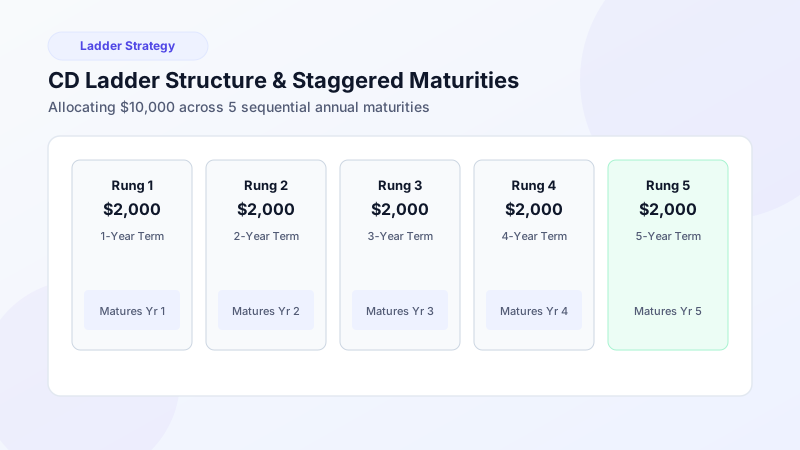
Scopri come creare una scala di certificati di deposito con scadenze sfalsate per ottenere rendimenti elevati e liquidità periodica.
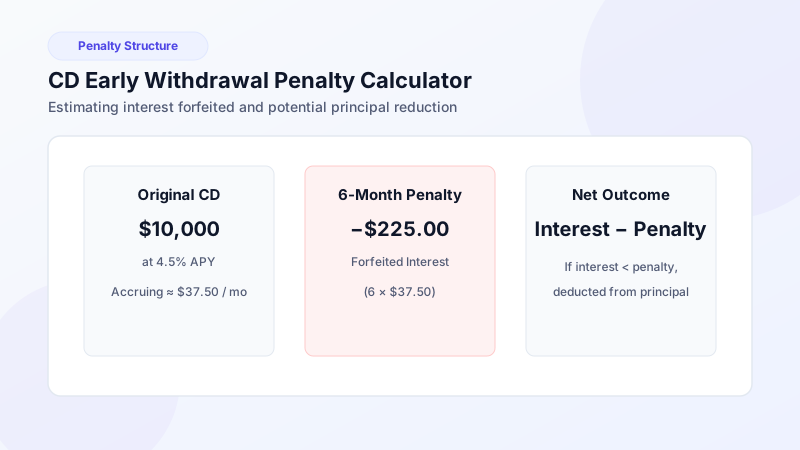
Scopri come le banche calcolano le penali di svincolo anticipato, quanti mesi di interesse perdi e l'impatto sul capitale iniziale.