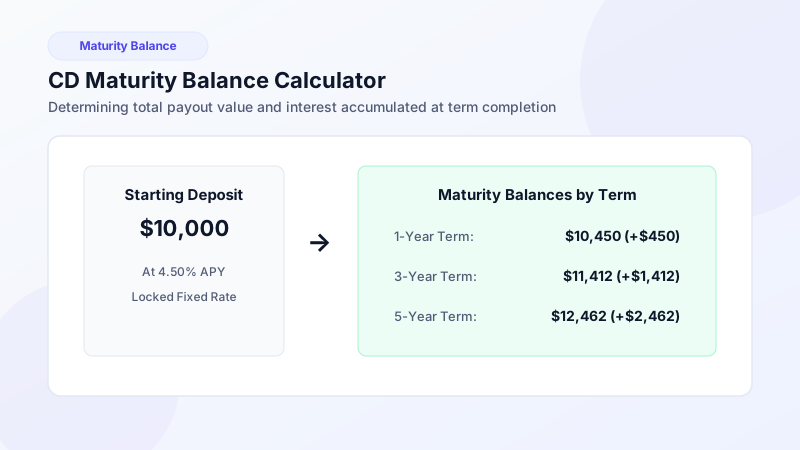
Calculateur d'Échéance de CD : Calculer Votre Solde en Fin de Terme
Calculez le solde exact à l'échéance de votre certificat de dépôt grâce aux intérêts composés et évaluez vos options de renouvellement.
Estimez les intérêts accumulés et le solde final d'un certificat de dépôt. Renseignez votre dépôt, le taux APY, la durée et la fréquence de composition pour simuler vos gains.
Un calculateur de CD est un outil financier qui calcule le total des intérêts perçus et le capital final d'un certificat de dépôt (CD). Il applique les mathématiques des intérêts composés pour modéliser la croissance de votre épargne sur une durée déterminée.
Le calculateur applique la formule standard des intérêts composés pour calculer la valeur future du capital à l'échéance.
Click or tap any variable to see what it means
Une composition plus fréquente augmente le rendement annuel effectif (EAY). Un placement de 10 000 $ à 5 % composé quotidiennement rapporte 2,09 $ de plus par an qu'une composition annuelle.
Calculez vos rendements en 3 étapes intuitives. Dès que vous cliquez sur Calculer, vos gains projetés, votre capital final et un graphique s'affichent instantanément.
Indiquez votre dépôt initial et le taux APY proposé par votre banque. L'APY intègre déjà l'effet de capitalisation.
Sélectionnez le terme en mois ou en années, puis choisissez la périodicité de calcul des intérêts.
Cliquez sur Calculer pour afficher le total d'intérêts, le solde final et le graphique d'évolution dans le temps.
Cinq paramètres essentiels déterminent le montant d'intérêts qu'un certificat de dépôt rapporte à son titulaire.
Un taux APY plus élevé produit plus d'intérêts sur le même capital. Une différence de 0,25 % sur 10 000 $ apporte 25 $ d'intérêts supplémentaires par an.
La composition quotidienne est plus rémunératrice que la mensuelle, elle-même supérieure à la trimestrielle ou annuelle.
Les durées de 3 à 5 ans offrent généralement des taux plus avantageux que les termes de 6 mois ou 1 an, en contrepartie d'un blocage des fonds.
Les montants importants dégagent des gains en valeur absolue plus conséquents. Certains établissements proposent des taux bonifiés au-delà de 100 000 $.
Débloquer les fonds avant l'échéance entraîne des pénalités pouvant représenter 3 à 12 mois d'intérêts acquis.
Intérêts perçus après 5 ans selon la fréquence de composition
Découvrez concrètement ce que rapporte un certificat de dépôt avec une capitalisation mensuelle aux taux courants du marché.
10 calculateurs spécialisés de certificats de dépôt pour prévoir vos rendements, comparer les capitalisations et simuler vos investissements.
Calculez le montant exact des intérêts générés par un CD selon le taux, la durée et la capitalisation.
Projetez la valeur totale de votre CD à l'échéance et préparez vos renouvellements ou retraits.
Convertissez un taux nominal (APR) en rendement effectif (APY) selon la fréquence de composition.
Découvrez l'effet des intérêts composés et comparez les fréquences quotidiennes, mensuelles et trimestrielles.
Calculez vos rendements avec la formule d'intérêt simple I = P × r × t et comparez avec le composé.
Calculez le rendement avec 365 capitalisations par an, le calendrier le plus rémunérateur.
Estimez vos gains avec une composition mensuelle, la norme chez la majorité des banques.
Calculez vos intérêts avec 4 versements par an (capitalisation trimestrielle).
Indiquez un nombre exact de jours (30, 90, 180 ou personnalisé) pour un calcul précis au centime près.
Visualisez l'évolution mensuelle de vos intérêts et suivez la croissance de votre épargne.
Les intérêts d'un CD sont calculés selon la formule des intérêts composés A = P × (1 + r/n)^(n×t), où P est le dépôt initial, r le taux annuel, n la fréquence de composition et t la durée en années.
Un CD de 10 000 $ à 5,00 % APY composé mensuellement rapporte environ 512 $ en un an et environ 2 834 $ sur cinq ans.
Un CD de 100 000 $ à 5,00 % APY composé mensuellement génère environ 5 116 $ en un an et environ 28 336 $ sur cinq ans.
La plupart des CD appliquent une composition quotidienne ou mensuelle ; la composition quotidienne rapporte légèrement plus car les intérêts produisent des gains plus vite.
Conseils d'experts, tutoriels sur les intérêts composés et stratégies concrètes pour maximiser les rendements de vos certificats de dépôt.
Calculez le solde exact à l'échéance de votre certificat de dépôt grâce aux intérêts composés et évaluez vos options de renouvellement.
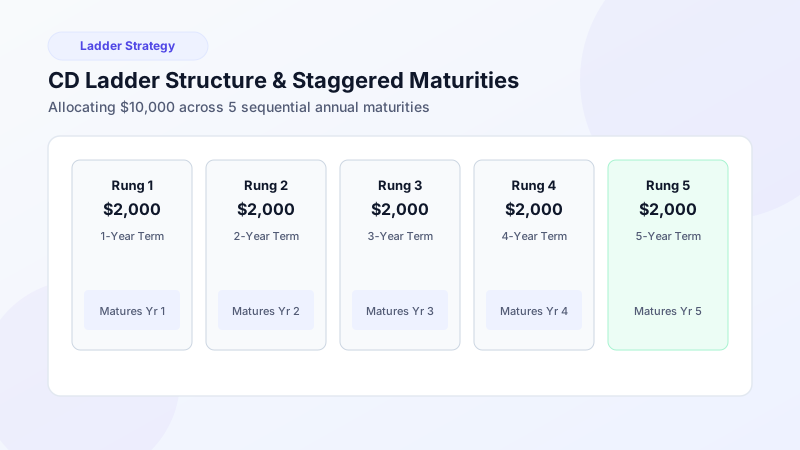
Découvrez comment structurer une échelle de CD à échéances échelonnées pour capter des taux élevés tout en conservant une liquidité annuelle régulière.
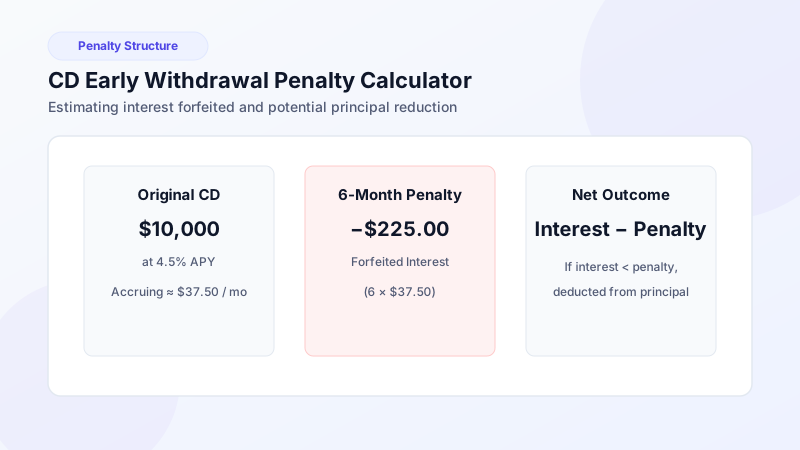
Découvrez le mode de calcul des pénalités de retrait anticipé, le nombre de mois d'intérêts perdus et l'impact sur le capital principal.