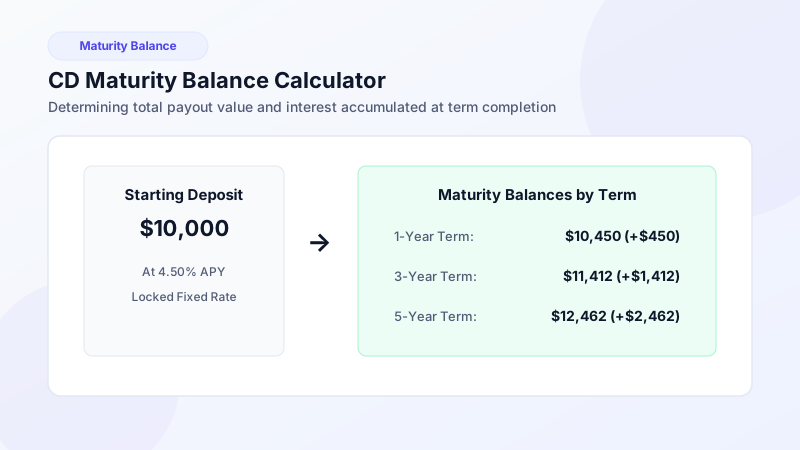
Calculadora de Vencimiento de CD: Cómo Calcular su Saldo al Finalizar el Plazo
Calcule su saldo exacto al vencimiento del certificado de depósito con fórmulas de interés compuesto y evalúe opciones de renovación.
Estima los intereses ganados y el saldo final de un certificado de depósito. Ingresa tu monto de depósito, APY, plazo y frecuencia de capitalización para ver los rendimientos proyectados.
Una calculadora de CD es una herramienta financiera que calcula el interés total ganado y el saldo final de un certificado de depósito (CD). Utiliza matemática de interés compuesto para mostrar cómo crece un depósito inicial durante un período determinado a una tasa de rendimiento porcentual anual (APY).
La calculadora de CD aplica la fórmula estándar de interés compuesto para obtener el saldo final. Cada variable de la fórmula define una parte específica del crecimiento del dinero en el tiempo.
Click or tap any variable to see what it means
Una capitalización más frecuente aumenta el rendimiento anual efectivo (EAY). Un CD de $10,000 al 5% APY capitalizado diariamente gana $2.09 más al año que el mismo CD capitalizado anualmente.
Calcula los rendimientos de tu certificado de depósito en 3 sencillos pasos. La calculadora muestra al instante los intereses proyectados, el saldo final y un gráfico de crecimiento al pulsar Calcular.
Escribe el monto de tu depósito inicial en dólares y el APY que ofrece tu banco o cooperativa. El APY ya incluye el efecto de la capitalización.
Elige la duración del plazo en meses o años. Luego selecciona la frecuencia de capitalización: diaria, mensual, trimestral o anual.
Haz clic en Calcular para ver el interés ganado, el saldo final al vencimiento y el gráfico de crecimiento visual. Modifica los valores para comparar opciones.
Cinco factores principales determinan cuánto interés genera un certificado de depósito. Conocerlos te ayuda a elegir el producto con mayor rentabilidad.
Un APY más alto genera más ganancias sobre el mismo depósito. Incluso una diferencia del 0.25% en $10,000 suma $25 al año en intereses adicionales.
La capitalización diaria rinde más que la mensual, y esta más que la trimestral o anual. La diferencia aumenta con plazos más largos y montos mayores.
Los plazos de 3 a 5 años suelen ofrecer un APY más alto que los plazos cortos de 6 meses o 1 año, a cambio de mantener los fondos inmovilizados hasta el vencimiento.
Depósitos mayores generan más interés en términos monetarios absolutos. Los CD jumbo ($100,000 o más) pueden acceder a tasas preferenciales en algunas instituciones.
Retirar los fondos antes del vencimiento conlleva una penalización que suele equivaler a entre 3 y 12 meses de interés.
Intereses ganados a 5 años según la frecuencia de capitalización
Comprueba cuánto genera un certificado de depósito a tasas actuales. Estos 4 ejemplos utilizan matemática de interés compuesto con capitalización mensual para montos habituales.
10 calculadoras especializadas de certificados de depósito diseñadas para pronósticos precisos de rendimiento, comparaciones de capitalización y plazos personalizados.
Calcula el monto exacto de interés que genera un CD a cualquier tasa, plazo y frecuencia de capitalización.
Proyecta el valor total de tu CD en su fecha de vencimiento y planifica renovaciones o retiros.
Convierte un APR nominal a APY efectivo según la frecuencia de capitalización para comparar ofertas.
Observa cómo el interés compuesto acelera el crecimiento del CD y compara frecuencias diarias, mensuales y trimestrales.
Calcula rendimientos con la fórmula de interés simple I = P × r × t y compáralos con opciones compuestas.
Calcula rendimientos con 365 capitalizaciones al año: el calendario estándar de mayor rendimiento.
Estima las ganancias del CD con capitalización mensual, el esquema bancario más habitual.
Calcula el interés del CD con capitalización trimestral (4 liquidaciones de intereses por año).
Introduce un número exacto de días (30, 90, 180 o personalizado) para obtener cálculos al centavo.
Desglosa las ganancias del CD en intervalos mensuales para seguir el crecimiento mes a mes.
El interés del CD se calcula mediante la fórmula de interés compuesto A = P × (1 + r/n)^(n×t), donde P es tu depósito, r es la tasa anual, n es la frecuencia de capitalización y t es el plazo en años.
Un CD de $10,000 al 5.00% APY con capitalización mensual genera aproximadamente $512 en un año y cerca de $2,834 en cinco años.
Un CD de $100,000 al 5.00% APY con capitalización mensual genera cerca de $5,116 en un año y alrededor de $28,336 en cinco años.
La mayoría de los CD se capitalizan diaria o mensualmente; la capitalización diaria produce un rendimiento ligeramente mayor ya que los intereses generan nuevos intereses antes.
Análisis de expertos, tutoriales de capitalización compuesta y estrategias prácticas para maximizar el rendimiento de sus certificados de depósito.
Calcule su saldo exacto al vencimiento del certificado de depósito con fórmulas de interés compuesto y evalúe opciones de renovación.
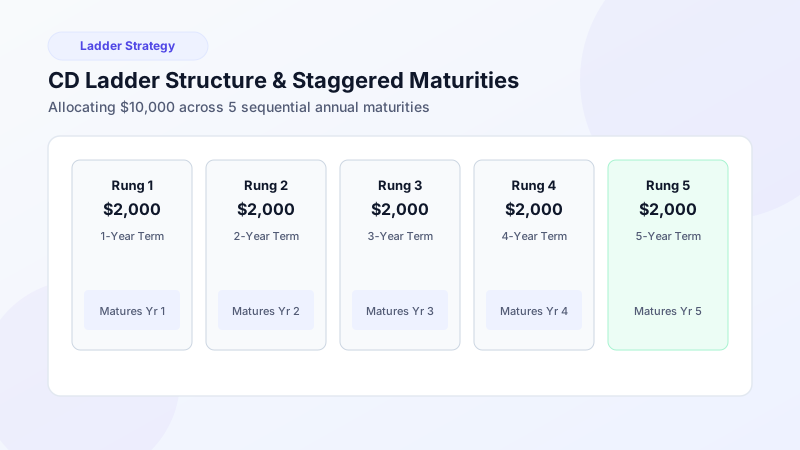
Descubra cómo estructurar una escalera de CD con vencimientos escalonados para obtener altas tasas a largo plazo con liquidez regular.
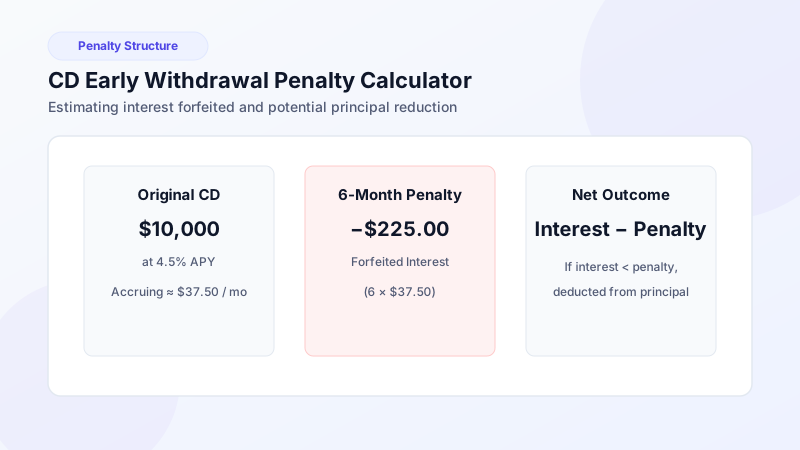
Conozca cómo calculan los bancos las penalizaciones por retiro anticipado, cuántos meses de interés se pierden y el impacto en el capital.