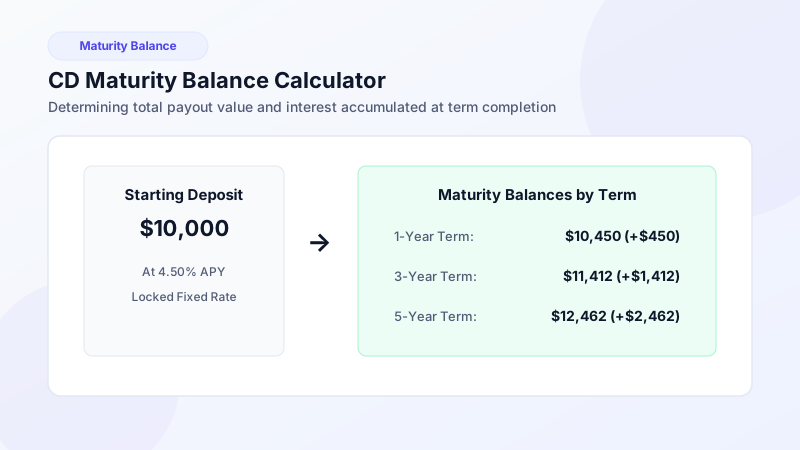
Калкулатор за Падеж на Депозит: Как да Изчислите Сумата в Края на Срока
Изчислете точния баланс на вашия депозит при падеж с формули за сложна лихва и преценете възможностите за подновяване.
Изчислете натрупаната лихва и крайната сума по вашия банков депозит. Въведете сума, лихва и срок.
Депозитният калкулатор изчислява спечелената сложна лихва и крайната наличност по срочен банков депозит.
Калкулаторът използва класическата формула за сложна лихва за изчисление на крайната стойност.
Click or tap any variable to see what it means
По-честата капитализация увеличава ефективната годишна доходност.
Изчислете доходността в 3 стъпки. След кликване върху Изчисли получавате подробен отчет и графика.
Посочете сумата и годишния лихвен процент (APY).
Задайте срока в месеци или години и честотата на олихвяване.
Вижте общата спечелена лихва и визуализирания растеж.
Пет ключови фактора определят лихвения доход от срочния депозит.
По-високата лихва носи директно повече печалба.
Дневната и месечната капитализация носят по-висок резултат от годишната.
Дългосрочните депозити обикновено имат по-висока доходност.
Големите суми могат да получат преференциални лихвени условия.
Тегленето преди падежа обикновено води до загуба на натрупаната лихва.
Лихва след 5 години според честотата на капитализация
Вижте прогнозна доходност при лихва 5.00% с месечна капитализация.
10 специализирани калкулатора за депозити за прецизно прогнозиране на доходността, сравнение на капитализацията и персонализирани срокове.
Изчислете точния размер на лихвата по депозита при всяка лихва, срок и честота на капитализация.
Прогнозирайте общата стойност на депозита на датата на падеж и планирайте подновяване или теглене.
Преобразувайте номиналния лихвен процент (APR) в ефективна годишна доходност (APY).
Вижте как сложната лихва ускорява растежа на спестяванията и сравнете дневна, месечна и тримесечна капитализация.
Изчислете доходността по формулата за проста лихва I = P × r × t и сравнете с капитализация.
Изчислете доходността с 365 начисления годишно — най-високодоходният стандартен график.
Оценете печалбата с месечна капитализация — стандартът при повечето банки.
Изчислете лихвата по депозита с 4 начисления в годината.
Въведете точен брой дни (30, 90, 180 или по избор) за стотинково точно изчисление.
Разпределете доходността по месеци, за да проследите нарастването на спестяванията.
Лихвата се изчислява по формулата за сложна лихва A = P × (1 + r/n)^(n×t), където P е главницата, r годишният лихвен процент, n капитализацията, а t срокът в години.
Депозит от 10 000 лв. при 5.00% APY с месечна капитализация носи около 512 лв. за 1 година и около 2 834 лв. за 5 години.
Депозит от 100 000 лв. при 5.00% APY с месечна капитализация генерира около 5 116 лв. за 1 година и около 28 336 лв. за 5 години.
Повечето депозити предлагат месечна или годишна капитализация; по-честата капитализация осигурява малко по-висока доходност.
Експертни съвети, уроци за сложна лихва и практични стратегии за постигане на максимална доходност от вашите срочни депозити.
Изчислете точния баланс на вашия депозит при падеж с формули за сложна лихва и преценете възможностите за подновяване.
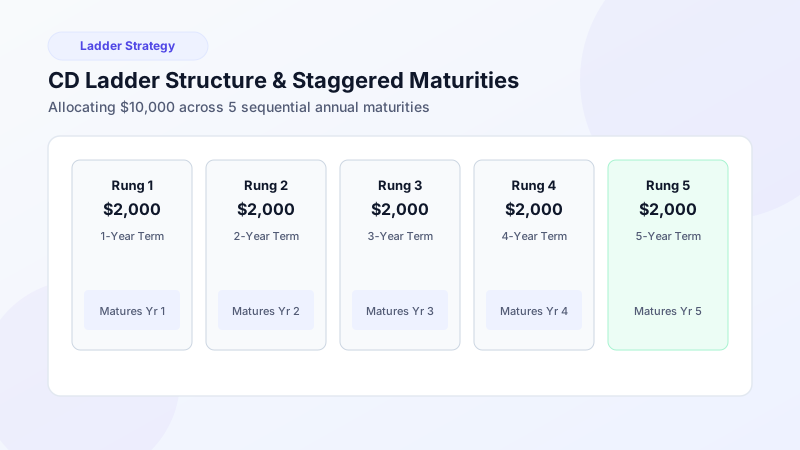
Разберете как да разпределите депозити с различни падежи, за да осигурите високи лихви и редовен достъп до средства.
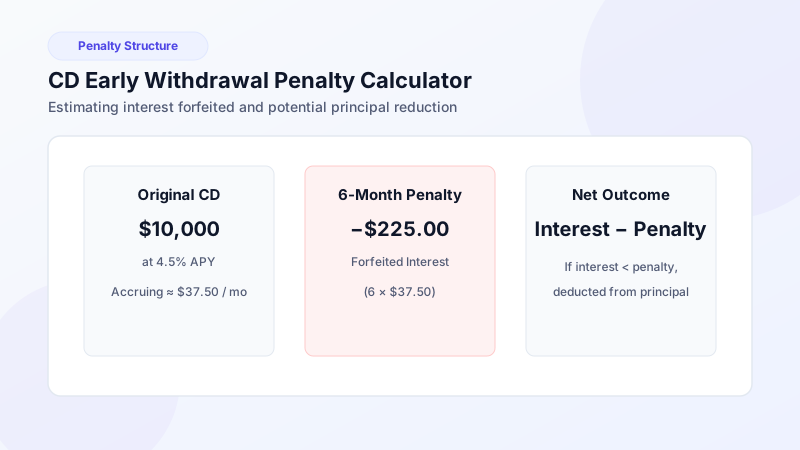
Научете как банките начисляват неустойки при предсрочно теглене, колко месеца лихва се губят и дали се засяга главницата.